 For Coloring Pages
Les enfants découvrent l’argent bien avant de recevoir leur argent de poche : ils nous voient payer dans les magasins et entendent « on ne peut pas se le permettre » ou « on va économiser pour l’acheter ». La bonne nouvelle, c’est que vous pouvez apprendre à épargner dès la maternelle : il vous suffit d’une tirelire, d’une petite boutique et de quelques discussions. Vous trouverez ci-dessous un plan selon l’âge, des conseils sur l’argent de poche, les erreurs les plus fréquentes des parents et des fiches gratuites à imprimer : de la fausse monnaie, des étiquettes de prix pour jouer à la marchande et un plan d’épargne à colorier.
Sommaire
- Pourquoi apprendre aux enfants à épargner
- Comment apprendre aux enfants à épargner : un plan selon l’âge
- L’argent de poche : quand commencer et combien donner
- Fiches à imprimer : argent, petite boutique et plan d’épargne
- 5 erreurs qui découragent les enfants d’épargner
- Questions fréquentes
Pourquoi apprendre aux enfants à épargner
Épargner ne se limite pas à mettre des pièces dans une tirelire. Un enfant qui économise pour un objet qui le fait rêver s’exerce à la patience (la récompense arrive plus tard), à la planification (combien dois-je mettre de côté et combien de temps cela va-t-il prendre) et à la prise de décision (faut-il acheter maintenant ou attendre quelque chose de mieux). Ce sont des compétences qui dépassent largement la caisse du magasin.
L’éducation financière des enfants fonctionne mieux lorsqu’elle est concrète : de vraies pièces dans la main, un objectif réel et un parent qui explique au lieu de simplement dire non.
Comment apprendre aux enfants à épargner : un plan selon l’âge
| Âge | Ce que l’on enseigne | Ce qu’on fait concrètement |
|---|---|---|
| 3–5 ans | l’argent sert à obtenir des choses ; l’argent n’est pas infini | jouer à la marchande, nommer les pièces, une tirelire transparente (on voit l’argent grandir), y glisser des pièces après les courses |
| 5–7 ans | compter l’argent, épargner pour un petit objectif, « besoin » ou « envie » | un premier petit objectif, un plan d’épargne accroché sur le frigo, payer à la caisse avec un parent |
| 7–10 ans | argent de poche, monnaie rendue, comparer les prix, un objectif plus grand sur plusieurs semaines | argent de poche régulier, la règle « on dépense un peu, on épargne un peu », problèmes d’argent, vérifier les prix ensemble |
| 10 ans et plus | budget, épargne en banque, le coût d’une « bonne affaire » | un compte bancaire pour enfants, un budget hebdomadaire simple, parler du coût de la vie d’un foyer |
Enfants d’âge préscolaire (3–5 ans) : la fausse monnaie
À ce stade, il ne s’agit pas de montants mais de l’idée elle-même : on obtient des choses en payant, et une fois l’argent dépensé, il n’est plus là. Jouer à la marchande fonctionne le mieux. Imprimez nos pièces à imprimer et nos billets de jeu, ajoutez des étiquettes de prix et laissez votre enfant acheter et vendre à tour de rôle. Colorier et découper l’argent est aussi un excellent exercice de motricité fine.
Petite et moyenne section (5–7 ans) : le premier objectif
Choisissez ensemble un objet peu coûteux que votre enfant économisera seul, quelque chose d’accessible en quelques semaines. Inscrivez-le sur le plan d’épargne et coloriez une pièce pour chaque unité d’argent mise de côté. Votre enfant voit ses progrès, et compter « combien il manque encore » est des mathématiques tout naturelles. Ajoutez la fiche de comptage de pièces : six lignes de pièces à additionner.
CP à CE2 (7–10 ans) : argent de poche et monnaie
C’est le bon moment pour un argent de poche régulier et la règle « épargner d’abord, dépenser ensuite ». Un système populaire consiste à utiliser trois pots : dépenser, épargner, partager (par exemple, un cadeau pour un proche). À cet âge, les enfants savent compter la monnaie et payer seuls dans un magasin : commencez par de petits achats et entraînez-vous à la maison avec les fiches courses et monnaie rendue.
L’argent de poche : quand commencer et combien donner
Il n’existe pas de montant idéal : tout dépend du budget familial et de ce que l’argent de poche doit couvrir. Voici quelques règles qui fonctionnent dans la plupart des foyers :
- Commencer vers 6–7 ans, lorsque votre enfant sait compter jusqu’à 20 et comprend que l’argent peut s’épuiser.
- Régulièrement, toujours le même jour : la prévisibilité apprend à planifier.
- Chaque semaine plutôt que chaque mois pour les plus jeunes : un mois, c’est une éternité pour un enfant de 7 ans.
- Une règle simple pour débuter : certains parents donnent une unité de monnaie par semaine pour chaque année d’âge. C’est un point de départ, pas une règle absolue.
- Définir à quoi sert l’argent de poche (bonbons, autocollants, petits jouets) et ce que les parents continuent de payer.
- Ne jamais retirer l’argent de poche en guise de punition : cela mêle l’apprentissage de l’argent et la discipline.
Fiches à imprimer : argent, petite boutique et plan d’épargne
Toutes les fiches sont des PDF gratuits. Pour les exercices de comptage, les réponses se trouvent à la deuxième page, et chaque feuille peut être téléchargée dans une version économe en encre.
| Fiche | Âge | À quoi elle sert |
|---|---|---|
| Argent à imprimer – pièces | 4–8 ans | des pièces à colorier et à découper |
| Billets à imprimer | 4–8 ans | clairement indiqués comme fausse monnaie |
| Jouer à la marchande – étiquettes de prix | 4–8 ans | 12 articles avec leurs prix + 4 étiquettes vierges |
| Compter l’argent | 5–7 ans | additionner des pièces |
| Problèmes d’argent – courses et monnaie | 6–8 ans | combien vais-je payer et combien il reste |
| Plan d’épargne pour enfants | 5–10 ans | un objectif, un montant et des pièces à colorier pour chaque unité économisée |
Vous retrouverez toutes les fiches dans la catégorie argent de jeu. Si vous préférez discuter en coloriant, essayez nos coloriages Piggy Penny, avec des questions toutes prêtes pour votre enfant.
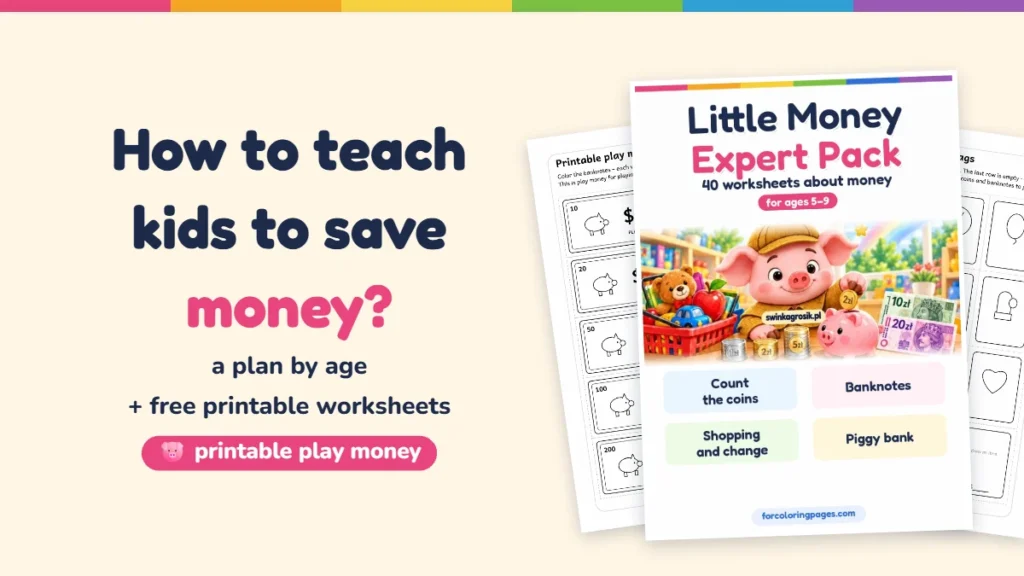
Envie d’aller plus loin ? Premium comprend le Pack Petit Expert en argent : 40 fiches d’argent dans un seul PDF, avec comptage de pièces et de billets, « où y a-t-il le plus d’argent ? », courses avec monnaie rendue, une tirelire « combien manque-t-il pour l’objectif » et bien d’autres exercices. Les réponses figurent à la fin du pack.
5 erreurs qui découragent les enfants d’épargner
- Un objectif trop lointain. Pour un enfant de 6 ans, épargner pendant six mois n’a pas de sens : le premier objectif doit être atteignable en quelques semaines.
- « Emprunter » dans la tirelire de votre enfant. Même si vous rendez l’argent, votre enfant apprend que son épargne n’est pas en sécurité.
- Compléter quand il manque de l’argent. Parfois, il vaut mieux le laisser attendre une semaine de plus : c’est précisément la leçon.
- Critiquer chaque achat. Un mauvais achat fait avec son propre argent en apprend plus que dix discussions. Demandez simplement : « Achèterais-tu la même chose la prochaine fois ? »
- Uniquement la théorie. Les enfants apprennent en manipulant l’argent : compter, payer, glisser des pièces dans une tirelire. Jouer à la marchande et les fiches sont un excellent point de départ.
Questions fréquentes
À quel âge faut-il apprendre aux enfants à épargner ?
Vous pouvez faire les premiers pas dès 3–4 ans : jouer à la marchande, nommer les pièces, les glisser dans une tirelire. Épargner pour un objectif précis fonctionne généralement à partir de 5–6 ans, lorsque l’enfant sait compter et comprend qu’une récompense vaut la peine d’être attendue.
Tirelire ou compte bancaire ?
Commencez par une tirelire, idéalement transparente, pour que votre enfant voie l’argent grandir. Un compte bancaire pour enfants a plus de sens plus tard, généralement vers 10 ans, lorsqu’il comprend la notion d’argent qu’il ne peut pas voir.
Puis-je imprimer de la fausse monnaie ?
Oui : nos pièces et nos billets à imprimer sont en noir et blanc, pour être coloriés, et portent la mention « argent de jeu ». Ils ne ressemblent pas à de vrais billets, ils conviennent donc parfaitement à la maison, à l’école maternelle et à l’école primaire.
Que faire si mon enfant dépense tout son argent immédiatement ?
Ne le sauvez pas en lui donnant de l’argent supplémentaire. Lorsqu’il se retrouve à court d’argent pour quelque chose qu’il voulait vraiment, parlez-en calmement et proposez de répartir l’argent de poche entre « dépenser » et « épargner ». Un plan d’épargne sur le frigo aide aussi : un objectif visible motive davantage que les rappels.